Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets. (UPSC 2021)
Under Article 112, the Union Budget is split into Revenue Budget and Capital Budget. The first covers routine, recurring flows; the second covers transactions that alter assets or liabilities. This distinction is vital for assessing fiscal health and development spending.
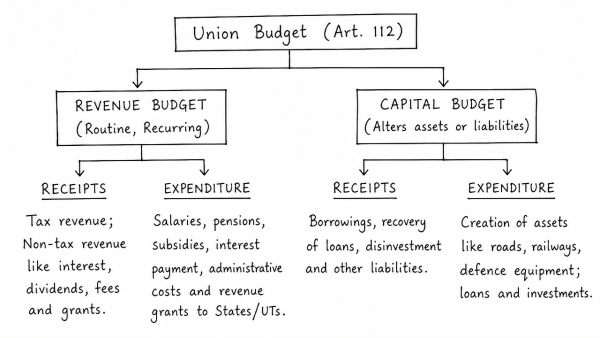
- Revenue Budget
- Receipts: tax revenue and non-tax revenue such as interest, dividends, fees and grants.
- Expenditure: salaries, pensions, subsidies, interest payment, administrative costs and revenue grants to states/UTs.
- Capital Budget
- Receipts: borrowings, recovery of loans, disinvestment and other liabilities.
- Expenditure: creation of assets like roads, railways and defence equipment; loans and advances; equity investment.
| Basis | Revenue | Capital |
| Nature | Recurring | Non-recurring |
| Effect | No asset creation | Creates assets/changes liabilities |
Thus, revenue budget sustains day-to-day administration, while capital budget builds future capacity and growth.
Originally written on
September 3, 2026
and last modified on
September 3, 2026.